Có một bi kịch đau đớn vẫn lặp đi lặp lại mỗi ngày trong thương trường: Những doanh nghiệp báo cáo doanh thu tăng trưởng phi mã, sổ sách kế toán ghi nhận lợi nhuận ròng hàng tỷ đồng, nhưng khi đến ngày trả lương nhân sự và thanh toán tiền hàng cho đối tác, tài khoản ngân hàng lại rỗng tuếch.
Người ta gọi hiện tượng này bằng một thuật ngữ cay đắng: “Phá sản trên đỉnh cao doanh số” (Profitable Bankruptcy). Không ít người làm chủ cả đời tự hào về doanh số chục tỷ, trăm tỷ, hãnh diện khoe biên lợi nhuận gộp 30% – 40%, để rồi ngã quỵ trong một buổi sáng bất ngờ khi ngân hàng từ chối giải ngân thêm một khoản vay ngắn hạn, trong khi các đối tác nợ dây dưa chưa chịu chuyển tiền.
Thực tế tàn nhẫn của kinh doanh chỉ ra rằng: Lợi nhuận là một khái niệm kế toán mang tính giả định, nhưng Dòng tiền mặt là lượng oxy quyết định doanh nghiệp còn thở hay đã chết. Một doanh nghiệp có thể sống lay lắt nhiều năm không có lợi nhuận, nhưng sẽ ngừng đập chỉ sau vài ngày nếu đứt gãy dòng tiền mặt. Bài viết này là bản mổ xẻ toàn diện ranh giới giữa Lợi nhuận và Dòng tiền, cung cấp những khung tư duy và công cụ tài chính thực chiến giúp bạn giữ cho mạch máu tài chính luôn lưu thông lành mạnh.
1. Bản Chất Thực Sự Của Lợi Nhuận Và Dòng Tiền: Hai Khái Niệm Thường Bị Đánh Đồng
Rất nhiều người khởi nghiệp bước chân vào kinh doanh với niềm tin rằng: “Chỉ cần sản phẩm có lời, công ty chắc chắn sẽ giàu có”. Đây là sự ngộ nhận phổ biến nhất và cũng là nguồn cơn của hầu hết các cuộc khủng hoảng tài chính nội bộ. Bạn có thể là một chuyên gia bán hàng xuất sắc, một nhà sáng tạo sản phẩm tài năng, nhưng nếu bạn không phân biệt được sự khác nhau giữa Lợi nhuận kế toán (Accounting Profit) và Dòng tiền mặt thực thu (Actual Cash Flow), bạn đang lái một chiếc xe đua phân khối lớn mà không hề có phanh.
1.1 Kế toán dồn tích (Accrual Accounting) vs Tiền mặt thực tế (Cash Basis)
Hầu hết các doanh nghiệp hiện nay vận hành theo chế độ Kế toán dồn tích (Accrual Accounting) theo chuẩn mực quốc tế và luật kế toán Việt Nam. Nguyên tắc căn bản của kế toán dồn tích là:
- Doanh thu được ghi nhận ngay khi giao dịch phát sinh (khi bạn ký biên bản bàn giao sản phẩm/dịch vụ hoặc xuất hóa đơn VAT cho khách hàng), bất kể khách hàng đã thanh toán hay chưa.
- Chi phí được ghi nhận tương ứng với thời điểm doanh thu phát sinh để khớp kỳ kế toán, bất kể bạn đã thực sự chuyển tiền thanh toán cho nhà cung cấp hay chưa.
Ví dụ: Tháng này bạn ký hợp đồng cung cấp phần mềm hoặc giao một lô hàng trị giá 1 tỷ đồng cho một đối tác lớn, giá vốn hàng bán và chi phí triển khai là 600 triệu đồng. Kế toán báo cáo trên Báo cáo kết quả hoạt động kinh doanh (P&L):
• Doanh thu ghi nhận: 1.000.000.000 VNĐ
• Giá vốn & Chi phí: 600.000.000 VNĐ
→ Lợi nhuận ròng sổ sách: +400.000.000 VNĐ
Bạn vô cùng hào hứng vì nghĩ rằng mình vừa kiếm được 400 triệu. Nhưng đối tác ký hợp đồng với điều khoản “Thanh toán sau 90 ngày kể từ ngày nghiệm thu”. Trong khi đó, ngay tuần sau, bạn phải chuyển 600 triệu tiền nguyên vật liệu cho xưởng sản xuất, trả 80 triệu tiền lương nhân viên và 30 triệu tiền thuê văn phòng.
Lúc này, tiền mặt thực tế từ thương vụ này là 0 đồng, nhưng số tiền mặt bạn buộc phải chi ra ngay lập tức là 710 triệu đồng. Nếu trong tài khoản bạn không có sẵn 710 triệu tiền mặt dự trữ, bạn chính thức vỡ trận thanh khoản dù trên giấy tờ bạn đang có lãi 400 triệu!
1.2 Công nợ khách hàng và Hàng tồn kho: Hai chiếc hố đen nuốt chửng thanh khoản
Hai tài sản nằm trên Bảng cân đối kế toán mà chủ doanh nghiệp thường xem là “của để dành” nhưng thực chất lại là những chiếc hố đen hút cạn kiệt tiền mặt chính là: Khoản phải thu khách hàng (Accounts Receivable) và Hàng tồn kho (Inventory).
Khi bạn bán được nhiều hàng bằng chính sách cho nợ dễ dãi, doanh thu và lợi nhuận trên giấy tăng vọt. Nhưng mỗi đồng tiền nằm trong khoản phải thu là một đồng tiền bị đối tác chiếm dụng không trả lãi. Bạn đang đóng vai trò là một “ngân hàng không lãi suất” tài trợ vốn cho đối tác kinh doanh, trong khi bản thân mình lại phải còng lưng đi vay ngân hàng với lãi suất 9% – 11%/năm để duy trì bộ máy.
Tương tự, hàng tồn kho chất đống trong kho chứa không thể mang đi trả lương nhân viên, không thể mang đi đóng tiền điện, tiền máy chủ. Mỗi ngày hàng nằm yên trên kệ là mỗi ngày phát sinh chi phí lưu kho, nguy cơ hỏng hóc, lỗi mốt, trượt giá và bòn rút chi phí cơ hội của dòng tiền.
1.3 Chân lý thương trường: “Lợi nhuận là ý kiến chủ quan, Tiền mặt mới là thực tại khách quan”
Một câu châm ngôn kinh điển trong giới tài chính Phố Wall đã đúc kết: “Doanh thu là sự phù phiếm, Lợi nhuận là sự tỉnh táo, nhưng Tiền mặt mới là vua” (Revenue is vanity, Profit is sanity, Cash is king).
Tại sao lại nói Lợi nhuận là một “ý kiến chủ quan”? Bởi vì con số lợi nhuận có thể bị uốn nắn, thay đổi dựa trên các chính sách kế toán:
- Phương pháp trích lập khấu hao tài sản cố định (khấu hao đường thẳng hay khấu hao nhanh).
- Cách ghi nhận giá trị hàng tồn kho (FIFO, LIFO hay bình quân gia quyền).
- Chính sách trích lập dự phòng nợ phải thu khó đòi có được thực hiện nghiêm túc hay bị giấu nhẹm đi để làm đẹp báo cáo.
Nhưng Tiền mặt trong tài khoản ngân hàng là sự thật trần trụi. Không một thủ thuật kế toán nào có thể tạo ra tiền mặt giả khi bạn bấm lệnh ủy nhiệm chi thanh toán lương qua Internet Banking. Có tiền là sống, hết tiền là chết.
Chiêm Nghiệm Xương Máu Số 1: Bẫy Ảo Tưởng Lợi Nhuận
Đừng bao giờ lấy số liệu lợi nhuận trên báo cáo kết quả kinh doanh để quyết định mua sắm tài sản lớn, chia thưởng cho nhân viên hay rút tiền cá nhân tiêu xài. Hãy nhìn vào dòng tiền mặt thực tế đã về tài khoản ngân hàng sau khi đã trừ toàn bộ công nợ đến hạn. Ăn mừng trên một khoản lợi nhuận nằm ở dạng công nợ chưa thu là cách nhanh nhất để đưa doanh nghiệp vào ngõ cụt.
2. Vì Sao Doanh Nghiệp Có Lãi Vẫn Phá Sản? Giải Mã Nghịch Lý Tăng Trưởng Nóng
Phần lớn mọi người nghĩ rằng doanh nghiệp chỉ phá sản khi kinh doanh ế ẩm, không có khách hàng hoặc chi phí vượt quá doanh thu. Nhưng trong thực tế quản trị, một số lượng khổng lồ các vụ sụp đổ lại xảy ra đúng vào giai đoạn công ty đang tăng trưởng nóng nhất. Thuật ngữ tài chính gọi đây là hiện tượng Overtrading (Kinh doanh vượt quá năng lực vốn).
2.1 Bẫy mở rộng quy mô khi vòng quay tiền chưa đủ lực (Overtrading)
Khi nhu cầu thị trường tăng đột biến, bạn nhận được hàng loạt đơn đặt hàng lớn. Để đáp ứng đơn hàng này, bạn buộc phải:
- Nhập lượng nguyên liệu hoặc hàng hóa tồn kho gấp đôi, gấp ba tháng trước.
- Thuê thêm công nhân, mở thêm dây chuyền hoặc tăng ca sản xuất (tiền lương nhân công phải trả theo tuần/tháng).
- Chấp nhận điều khoản công nợ của các khách hàng lớn (thường là các chuỗi siêu thị hoặc tập đoàn lớn với thời hạn thanh toán từ 45 đến 90 ngày).
Tăng trưởng doanh số càng nhanh thì nhu cầu vốn lưu động (Working Capital Requirement) càng phình to với tốc độ tương tự. Nếu bạn không có một nguồn tài trợ vốn dài hạn hoặc hạn mức tín dụng ngân hàng cực lớn, tốc độ mở rộng này sẽ hút sạch từng đồng xu tiền mặt cuối cùng của bạn. Bạn trở thành nạn nhân của chính sự thành công của mình: Chết vì đói tiền mặt giữa một rừng đơn hàng có lãi!
2.2 Vòng chu chuyển tiền tệ (Cash Conversion Cycle – CCC) và bẫy vốn lưu động
Để lượng hóa chính xác mức độ tổn thương dòng tiền của doanh nghiệp, chúng ta bắt buộc phải sử dụng chỉ số tài chính quan trọng bậc nhất: Cash Conversion Cycle (CCC – Chu kỳ chuyển đổi tiền mặt).
CÔNG THỨC VÒNG CHU CHUYỂN TIỀN TỆ (CCC):
CCC = DIO + DSO – DPO
• DIO (Days Inventory Outstanding): Số ngày lưu kho bình quân (Từ lúc nhập hàng đến lúc xuất bán).
• DSO (Days Sales Outstanding): Số ngày thu tiền bán hàng bình quân (Từ lúc xuất bán đến lúc tiền về tài khoản).
• DPO (Days Payable Outstanding): Số ngày trả tiền nhà cung cấp bình quân (Từ lúc nhận hàng đến lúc thực sự phải chuyển tiền trả nhà cung cấp).
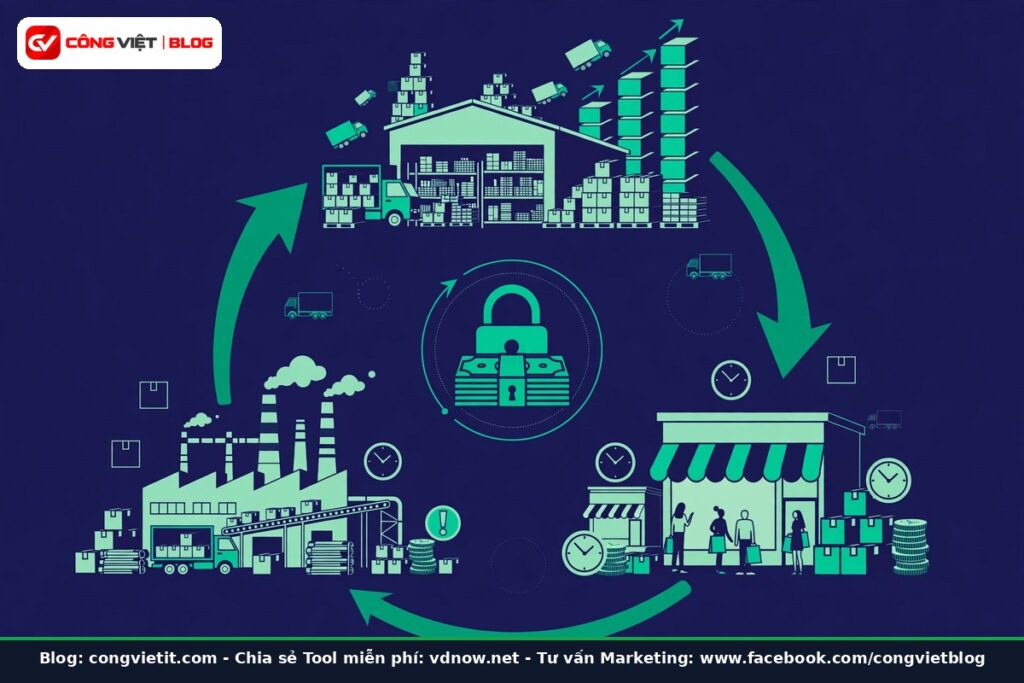
Ý nghĩa sống còn của CCC: Chỉ số CCC thể hiện khoảng thời gian (tính bằng số ngày) mà tiền mặt của doanh nghiệp bị “giam lỏng” trong quy trình sản xuất kinh doanh, từ lúc bạn chi tiền túi ra cho tới khi thu lại được tiền mặt từ người mua.
- Nếu CCC là 60 ngày: Có nghĩa là bạn phải tự bỏ tiền túi (hoặc đi vay mượn) để tài trợ toàn bộ chi phí vận hành cho 60 ngày đó. Doanh thu càng lớn, số tiền cần bù đắp trong 60 ngày này càng khổng lồ.
- Nếu CCC âm (như mô hình của Dell hay Amazon): Bạn thu tiền của khách hàng ngay lập tức (hoặc thu tiền trước), trong khi trả tiền cho nhà cung cấp sau 60-90 ngày. Khách hàng và nhà cung cấp đang tài trợ vốn miễn phí để bạn kinh doanh và mở rộng!
2.3 Case study thực chiến: Công ty phân phối FMCG doanh thu 5 tỷ/tháng sụp đổ vì công nợ 60 ngày
Tôi từng cố vấn cho một doanh nghiệp phân phối hàng tiêu dùng nhanh (FMCG) tại miền Bắc do anh T. làm chủ sáng lập. Công ty hoạt động được 3 năm, doanh thu tăng trưởng đều đặn từ 1 tỷ lên 5 tỷ đồng mỗi tháng.
Báo cáo lãi lỗ (P&L) hàng tháng của anh T. đẹp như mơ:
- Biên lợi nhuận gộp đạt 18% (tương đương 900 triệu đồng).
- Chi phí vận hành (kho bãi, vận chuyển xe tải, lương nhân viên kinh doanh, quản lý) chiếm 11% (550 triệu đồng).
- Lợi nhuận ròng trước thuế đều đặn 7%, tương đương bỏ túi 350 triệu đồng/tháng. Bất kỳ ai nhìn vào cũng tấm tắc khen công ty làm ăn phát đạt.
Nhưng thực tế cấu trúc dòng tiền của anh T. là một quả bom nổ chậm:
- Để cạnh tranh và đẩy doanh số lên 5 tỷ, anh chấp nhận bán hàng cho các đại lý cấp 2 và siêu thị mini với chính sách công nợ gối đầu 60 ngày (DSO = 60 ngày). Khoản phải thu treo trên thị trường luôn duy trì ở mức 10 tỷ đồng.
- Để đảm bảo luôn có sẵn hàng giao trong 24 giờ, anh duy trì lượng hàng tồn kho tương đương 45 ngày bán lẻ (DIO = 45 ngày), tương đương giá trị hàng tồn đọng trong kho khoảng 6,1 tỷ đồng.
- Trong khi đó, các nhà sản xuất độc quyền chỉ cho anh nợ tối đa 30 ngày (DPO = 30 ngày).
→ CCC = 45 ngày (DIO) + 60 ngày (DSO) – 30 ngày (DPO) = 75 ngày.
Điều này đồng nghĩa với việc anh T. phải có một lượng tiền mặt lưu động lên tới hơn 10 tỷ đồng nằm chết ngoài thị trường để gánh chu kỳ 75 ngày này. Anh đã dùng hết vốn tự có, cắm toàn bộ 2 cuốn sổ đỏ của gia đình vào ngân hàng để lấy hạn mức thấu chi 8 tỷ.
Vào quý 4 năm đó, cú sốc ập đến: Hai chuỗi đại lý lớn nợ của anh 2,5 tỷ gặp khó khăn kinh doanh nên xin giãn nợ thêm 60 ngày. Cùng lúc đó, ngân hàng bước vào đợt siết room tín dụng cuối năm, yêu cầu đáo hạn khoản vay 4 tỷ mà không cho giải ngân quay vòng ngay. Các nhà máy cung cấp hàng lập tức ngừng cấp hàng vì anh chậm thanh toán quá 5 ngày.
Mặc dù trên giấy tờ công ty vừa ghi nhận quý làm ăn có lãi hơn 1 tỷ đồng, nhưng tài khoản công ty không còn nổi 50 triệu. Không có hàng để giao tiếp, lương nhân viên bị nợ 2 tháng dẫn đến làn sóng đình công, đối tác kéo đến đòi nợ. Doanh nghiệp 5 tỷ/tháng chính thức tuyên bố phá sản chỉ trong vòng 45 ngày kể từ ngày đứt gãy dòng tiền.
Nguyên Tắc Bất Di Bất Dịch Của Chu Kỳ CCC
Tăng trưởng doanh thu mà không đi kèm với việc kiểm soát hoặc rút ngắn chỉ số CCC chính là bạn đang đào một cái hố chôn mình ngày một sâu hơn. Nếu vòng quay tiền mặt của bạn là dương lớn, mỗi khi bạn tăng gấp đôi doanh số, bạn phải chuẩn bị gấp đôi số tiền mặt để bù vào khoản thiếu hụt thanh khoản đó. Đừng bao giờ mở rộng quy mô khi chưa rút ngắn được CCC về vùng an toàn!
3. Dòng Tiền Hoạt Động (OCF) vs Dòng Tiền Tự Do (FCF): Các Chỉ Số Sống Còn
Để quản trị một doanh nghiệp một cách bài bản, một người lãnh đạo không thể chỉ nhìn chăm chăm vào Báo cáo kết quả hoạt động kinh doanh (P&L). Báo cáo quan trọng nhất phản ánh sức khỏe sinh tồn thực sự của bạn nằm ở Báo cáo lưu chuyển tiền tệ (Cash Flow Statement) với hai chỉ số vàng: OCF và FCF.
3.1 Đọc hiểu OCF từ Báo cáo lưu chuyển tiền tệ để thấy rõ chất lượng lợi nhuận
Operating Cash Flow (OCF – Dòng tiền từ hoạt động kinh doanh) là lượng tiền mặt thuần túy được tạo ra trực tiếp từ các hoạt động cốt lõi của công ty (bán sản phẩm, cung ứng dịch vụ) sau khi đã thanh toán các chi phí vận hành bằng tiền mặt.
Mối quan hệ giữa Lợi nhuận sau thuế (Net Income) và OCF cho bạn biết chính xác “Chất lượng của lợi nhuận”:
- Lợi nhuận ròng dương nhưng OCF âm liên tục nhiều quý: Đây là tín hiệu báo động cực kỳ nguy hiểm. Doanh nghiệp của bạn đang tạo ra “lợi nhuận trên giấy”, tiền thực tế không thu được mà bị kẹt hết ở công nợ hoặc tồn kho. Công ty đang phải lấy mỡ mình rán mình để tồn tại.
- OCF dương và lớn hơn Lợi nhuận ròng: Đây là dấu hiệu của một doanh nghiệp có sức mạnh tài chính tuyệt vời. Lợi nhuận tạo ra đến đâu được chuyển hóa thành tiền mặt ngay đến đó, thậm chí còn thu được tiền ứng trước của khách hàng.
3.2 Tầm quan trọng của FCF trong việc chia cổ tức và tự tài trợ tái đầu tư CapEx
Nếu OCF là dòng tiền vận hành thuần túy thì Free Cash Flow (FCF – Dòng tiền tự do) là thước đo thực sự cho giá trị doanh nghiệp:
FCF = Dòng tiền từ hoạt động kinh doanh (OCF) - Chi tiêu vốn đầu tư tài sản (CapEx)CapEx (Capital Expenditures) là số tiền mặt bạn phải chi ra để mua sắm máy móc, nâng cấp nhà xưởng, mua bản quyền phần mềm hoặc xe vận tải để duy trì năng lực cạnh tranh.
Số tiền FCF còn lại sau khi trừ CapEx mới là lượng tiền mặt tự do tuyệt đối. Đây là khoản tiền mà các cổ đông có thể thực sự rút ra chia cổ tức bỏ vào túi cá nhân, hoặc dùng để trả bớt nợ gốc ngân hàng mà hoàn toàn không làm ảnh hưởng đến sự sinh tồn hay hoạt động bình thường của công ty. Nếu một công ty làm ăn có lãi nhưng FCF luôn âm, cổ đông sẽ mãi mãi chỉ nhìn thấy số dư tài sản trên giấy mà không bao giờ cầm được tiền thật về nhà.
3.3 Quy tắc đệm an toàn: Dự trữ thanh khoản bất khả xâm phạm từ 3 – 6 tháng
Kinh doanh luôn tiềm ẩn những biến số thiên nga đen không thể lường trước: Dịch bệnh, biến động chính sách thuế, gián đoạn chuỗi cung ứng toàn cầu hoặc một cuộc suy thoái kinh tế bất ngờ.
Để giữ cho doanh nghiệp bất khả chiến bại trước sóng gió, người làm chủ phải thiết lập một Tài khoản đệm an toàn thanh khoản (Cash Buffer) tương đương tối thiểu:
Đệm An Toàn = (Tổng chi phí cố định mỗi tháng) × (3 đến 6 tháng)
Chi phí cố định ở đây bao gồm: Lương đội ngũ nhân sự nòng cốt, tiền thuê văn phòng/kho bãi, lãi vay ngân hàng bắt buộc phải trả, chi phí duy trì hạ tầng công nghệ. Khoản tiền này phải được gửi ở dạng tiền gửi ngân hàng thanh khoản cao, tuyệt đối không được mang đi đầu tư mạo hiểm, không được dùng để nhập thêm hàng đầu cơ và không được chia cổ tức. Đây là chiếc phao cứu sinh bảo đảm công ty vẫn sống sót hiên ngang dù doanh thu đột ngột tụt về 0 trong nửa năm!
4. Chiến Lược Quản Trị Dòng Tiền Thực Chiến Cho Doanh Nghiệp Vừa & Nhỏ (SMEs)
Quản trị dòng tiền không phải là việc ngồi thụ động chờ tiền về tài khoản rồi mới tìm cách xoay xở. Đó là một nghệ thuật chủ động điều tiết và tối ưu hóa từng thành tố trong bộ ba: Thu hồi nợ (DSO) – Hàng tồn kho (DSI) – Trả tiền nhà cung cấp (DPO).
4.1 Rút ngắn vòng thu hồi nợ (DSO) thông minh mà không làm mất lòng đối tác
Đừng bao giờ coi việc đòi nợ là chuyện nhạy cảm hay ngại ngùng. Tiền của bạn làm ra bằng mồ hôi nước mắt, việc thu hồi đúng hạn là quyền lợi pháp lý chính đáng. Hãy áp dụng các chiến thuật mềm dẻo nhưng cực kỳ hiệu quả sau:
- Chính sách chiết khấu thanh toán sớm (Early Payment Discount): Áp dụng quy tắc kinh điển “2/10 Net 30” – Nếu đối tác thanh toán tiền hàng trong vòng 10 ngày đầu tiên, họ được giảm giá trực tiếp 2% trên tổng hóa đơn; nếu không, họ phải thanh toán đủ 100% trong 30 ngày. 2% chiết khấu này rẻ hơn rất nhiều so với lãi suất vay ngân hàng và rủi ro bị bùng nợ!
- Rút ngắn chu kỳ thanh toán trong hợp đồng: Thay vì quy định 45 ngày theo quán tính, hãy tự tin đàm phán thành 15 – 30 ngày ngay từ đầu. Chia nhỏ các mốc thanh toán: Đặt cọc 30% khi ký hợp đồng, 40% khi giao hàng đợt 1 và 30% sau khi nghiệm thu 7 ngày.
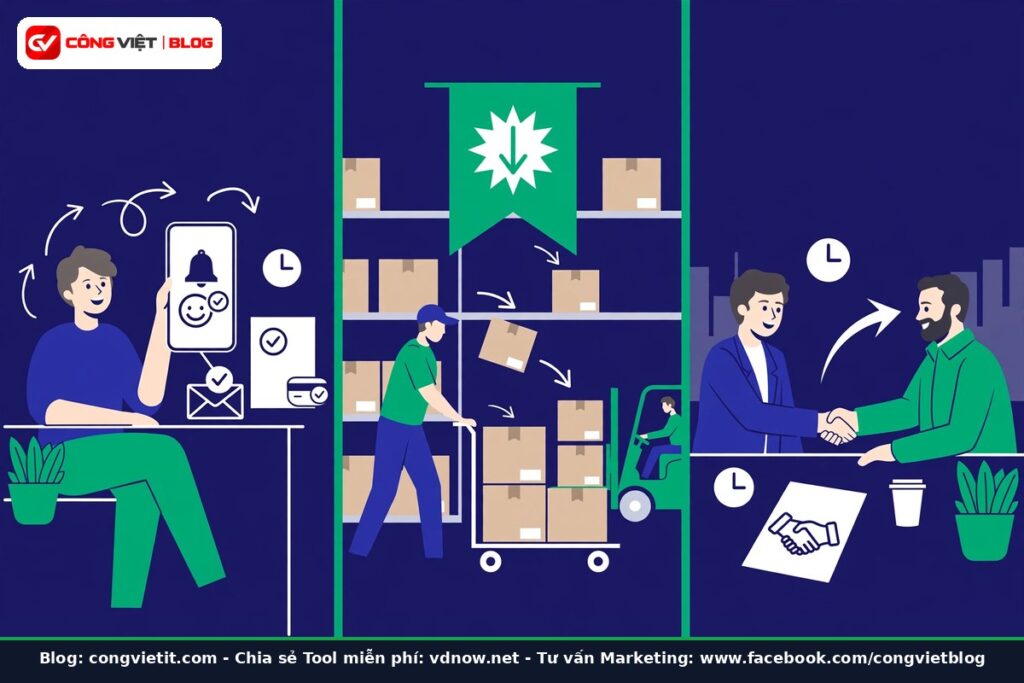
- Hệ thống hóa quy trình nhắc nợ tự động: Gửi email/thông báo nhắc nợ trước 7 ngày, trước 3 ngày khi đến hạn một cách lịch sự, chuyên nghiệp. Khi quá hạn 1 ngày, lập tức kích hoạt quy trình dừng giao đơn hàng mới cho đến khi hóa đơn cũ được thanh toán.
4.2 Tối ưu hóa chuỗi cung ứng và thanh lý hàng tồn kho ứ đọng (DSI)
Hàng tồn kho chính là tiền mặt bị đông cứng lại thành hàng hóa. Để giải phóng dòng tiền từ kho, bạn cần thực hiện:
- Phân loại hàng tồn kho theo ma trận ABC:
• Nhóm A (20% số mã hàng nhưng đem lại 80% doanh thu): Theo dõi sát sao hàng ngày, dự báo nhu cầu chính xác, đặt hàng theo lô nhỏ để tối ưu vòng quay.
• Nhóm C (hàng bán chậm, doanh thu thấp): Cắt giảm danh mục, chuyển sang hình thức khi có khách đặt mới lấy hàng từ xưởng. - Dũng cảm cắt lỗ hàng tồn chết (Dead Stock): Nếu một lô hàng nằm im trong kho quá 90 ngày không bán được, hãy thanh lý ngay lập tức bằng giá vốn hoặc chấp nhận lỗ 15% – 20% qua các chương trình xả kho, combo tặng kèm. Lấy lại 80 triệu tiền mặt hôm nay để tái đầu tư vào mã hàng bán chạy mang lại lợi nhuận gấp nhiều lần việc ngồi ôm đống hàng 100 triệu để rồi 1 năm sau nó biến thành phế liệu.
4.3 Đàm phán kéo dài thời hạn công nợ nhà cung cấp (DPO) dựa trên uy tín
Kéo dài DPO không phải là chây ì, trốn tránh trả nợ mà là nghệ thuật đàm phán tài chính minh bạch:
Khi bạn là đối tác uy tín, luôn thanh toán đúng cam kết và có sản lượng mua hàng ổn định tăng dần, bạn có quyền thế đàm phán để nâng thời hạn thanh toán từ 15 ngày lên 30 ngày, hoặc từ 30 ngày lên 45 ngày. Hãy giải thích rõ ràng cho nhà cung cấp: “Nếu anh cho em nợ thêm 15 ngày, em có thể nhập số lượng lớn hơn 30% và đẩy nhanh tốc độ phủ sóng thị trường cho sản phẩm của anh”. Đây là mối quan hệ đôi bên cùng có lợi (Win-Win).
Quy Luật Thanh Khoản Sống Còn: Giữ Chặt Cửa Ra, Mở Rộng Cửa Vào
Mục tiêu tối thượng trong quản trị vốn lưu động của người làm chủ là: Thu tiền từ khách hàng về càng nhanh càng tốt, giữ hàng tồn kho ở mức tối thiểu vừa đủ bán, và trả tiền cho nhà cung cấp càng muộn càng tốt trong giới hạn cam kết uy tín. Khi DSO < DPO, bạn đang dùng tiền của người khác để tạo ra của cải cho chính mình mà không mất một đồng lãi vay nào!
5. Mô Hình “Profit First” & Bảng Kế Hoạch Dự Phóng Dòng Tiền 13 Tuần
Đa số các chủ doanh nghiệp nhỏ thường gặp một hội chứng tâm lý: Cứ nhìn thấy trong tài khoản còn tiền là yên tâm chi tiêu. Đến cuối tháng, khi phải đóng tiền bảo hiểm, thuế VAT, thuế TNDN và thanh toán nợ, họ mới hốt hoảng nhận ra số tiền đó đã bị tiêu sạch vào những khoản chi phí không tên.
5.1 Đảo ngược công thức kế toán: Doanh Thu – Lợi Nhuận = Chi Phí Hạn Mức
Trong cuốn sách kinh điển Profit First, tác giả Mike Michalowicz đã chỉ ra lỗ hổng chết người của công thức kế toán truyền thống:
Công thức kế toán cũ: DOANH THU – CHI PHÍ = LỢI NHUẬN (Lợi nhuận là phần thừa còn lại cuối cùng).
Theo Định luật Parkinson: Nhu cầu tiêu dùng luôn tự động phình to ra để lấp đầy nguồn lực sẵn có. Nếu bạn để doanh thu trừ chi phí rồi mới tính đến lợi nhuận, chi phí sẽ luôn tìm cách nuốt trọn toàn bộ doanh thu, và lợi nhuận thực tế cầm về sẽ mãi mãi bằng 0.
Hãy đảo ngược lại tư duy bằng công thức hành vi tài chính:
Công thức Profit First: DOANH THU – LỢI NHUẬN = CHI PHÍ ĐƯỢC PHÉP TIÊU
Ngay khi có tiền doanh thu đổ về tài khoản, bạn phải trích ngay một phần trăm nhất định (ví dụ 5% hoặc 10%) cất vào một tài khoản riêng biệt để làm Lợi nhuận và Quỹ dự phòng. Doanh nghiệp của bạn buộc phải học cách vận hành gói gọn trong số tiền còn lại. Nếu không đủ chi phí để vận hành, điều đó báo hiệu bộ máy của bạn đang lãng phí và bắt buộc phải cắt giảm ngay!
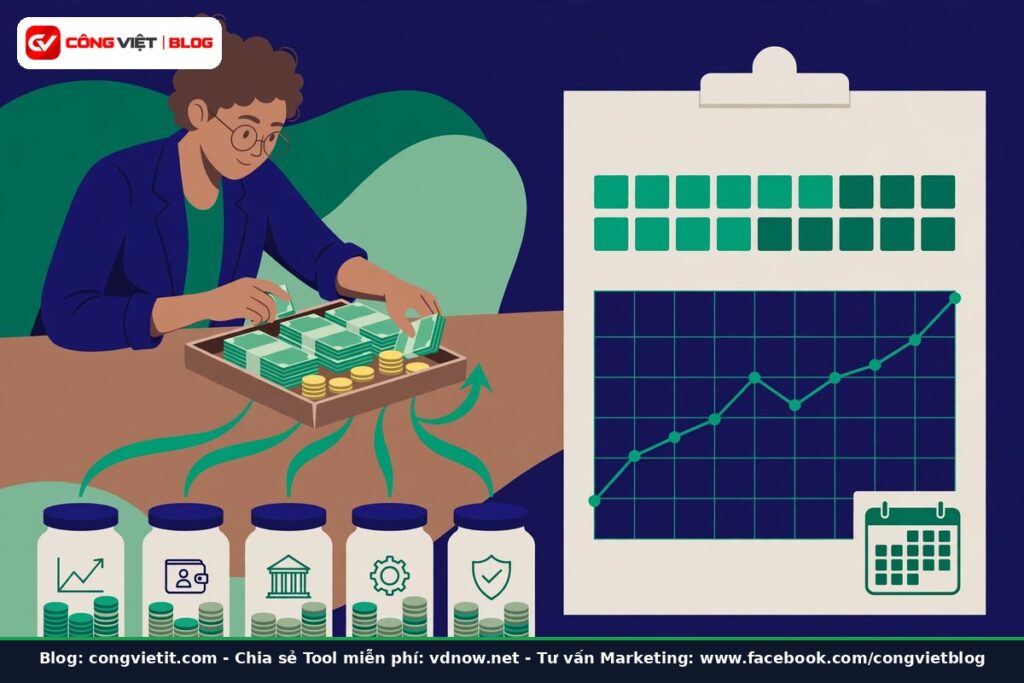
5.2 Thiết lập hệ thống 5 tài khoản ngân hàng phân bổ dòng tiền tự động
Để biến tư duy Profit First thành hiện thực tự động, hãy mở đúng 5 tài khoản ngân hàng riêng biệt tại cùng một hệ thống ngân hàng:
- Tài khoản 1: Thu nhập (Income Account): Nơi tiếp nhận toàn bộ dòng tiền khách hàng thanh toán. Tài khoản này chỉ để nhận tiền, tuyệt đối không quẹt thẻ hay chi trả trực tiếp từ đây.
- Tài khoản 2: Lợi nhuận ròng (Profit Account): Cố định trích từ 5% – 10% từ Tài khoản Thu nhập vào ngày 10 và 25 hàng tháng. Đây là tài sản bảo đảm của cổ đông.
- Tài khoản 3: Lương chủ doanh nghiệp (Owner’s Pay): Trích từ 10% – 20% để trả lương cứng công bằng cho chính bạn. Bạn phải được nhận lương xứng đáng như một người làm thuê để không rút trộm tiền công ty tiêu xài cá nhân.
- Tài khoản 4: Thuế & Nghĩa vụ nhà nước (Tax Account): Trích trước 10% – 15% để sẵn sàng nộp thuế VAT, thuế TNDN khi đến kỳ, không bao giờ bị động trước cơ quan thuế.
- Tài khoản 5: Chi phí vận hành (Operating Expenses – Opex): Số tiền còn lại sau khi đã trích 4 tài khoản trên. Toàn bộ tiền thuê nhà, điện nước, lương nhân viên, quảng cáo chỉ được phép chi tiêu trong giới hạn của tài khoản này!
5.3 Mô hình Rolling 13-Week Cash Forecast: Ra quyết định dựa trên dự báo thay vì giật gấu vá vai
Tại sao lại là 13 tuần (tương đương 1 quý tài chính)? Bởi vì 13 tuần là khoảng thời gian đủ dài để nhìn thấy trước các cuộc khủng hoảng thanh khoản, nhưng cũng đủ ngắn để các số liệu dự phóng có độ chính xác cao trên 85%.
Mỗi sáng thứ Hai đầu tuần, hãy ngồi lại cập nhật Bảng dự phóng dòng tiền 13 tuần:
- Cột dọc là từng tuần từ Tuần 1 đến Tuần 13.
- Hàng ngang gồm: Số dư tiền mặt đầu kỳ, Các khoản tiền mặt chắc chắn thu về trong tuần, Các nghĩa vụ tiền mặt bắt buộc phải chi ra trong tuần, và Số dư tiền mặt cuối tuần.
Nếu nhìn vào bảng dự báo và phát hiện ở Tuần thứ 7 số dư tiền mặt bị âm 200 triệu, bạn có hẳn 6 tuần chuẩn bị để hành động: Thúc giục thu hồi nợ sớm, tổ chức một đợt xả hàng thu tiền mặt, đàm phán giãn nợ nhà cung cấp hoặc làm việc trước với ngân hàng để cấp hạn mức tín dụng. Đừng để đến đúng ngày thứ Sáu của Tuần thứ 7 mới tá hỏa đi vay nóng với lãi suất cắt cổ!
6. Hai Bảng Ma Trận Tài Chính: So Sánh Toàn Diện & Kế Hoạch Tối Ưu CCC
Dưới đây là 2 bảng công cụ trực quan giúp bạn nắm bắt toàn bộ tinh hoa của bài viết để áp dụng ngay vào công việc điều hành thực tế hàng ngày:
Bảng 1: Đối Chiếu Bản Chất Toàn Diện Giữa Lợi Nhuận (Profit) Và Dòng Tiền (Cash Flow)
| Tiêu Chí Đối Chiếu | Lợi Nhuận (Accounting Profit) | Dòng Tiền Mặt (Actual Cash Flow) |
|---|---|---|
| 1. Bản Chất Định Danh | Là con số lý thuyết, giả định kế toán trên giấy tờ (Quan điểm chủ quan). | Là lượng tiền mặt thực tế lưu thông trong tài khoản (Thực tế khách quan). |
| 2. Cơ Sở Ghi Nhận | Nguyên tắc dồn tích (Accrual): Ghi nhận ngay khi xuất hóa đơn/giao dịch. | Nguyên tắc tiền mặt (Cash): Chỉ ghi nhận khi tiền thực sự vào/ra khỏi tài khoản. |
| 3. Vị Trí Báo Cáo | Thể hiện ở dòng cuối (Bottom Line) của Báo cáo kết quả kinh doanh (P&L). | Thể hiện trực tiếp trên Báo cáo lưu chuyển tiền tệ (Cash Flow Statement). |
| 4. Vai Trò Với Doanh Nghiệp | Thước đo hiệu quả mô hình kinh doanh và khả năng sinh lời dài hạn. | Lượng oxy duy trì sự sống còn hàng ngày, quyết định khả năng thanh toán tức thời. |
| 5. Rủi Ro Thường Gặp | Lãi giả – lỗ thật, bị bóp méo bởi nợ khó đòi và chi phí khấu hao ảo. | Bị đứt gãy thanh khoản đột ngột do tồn kho cao và khách hàng chậm trả nợ. |
| 6. Khả Năng Chi Trả | Không thể dùng lợi nhuận sổ sách để trả lương, đóng thuế hay trả tiền nhà. | Tiền mặt là phương tiện duy nhất thanh toán mọi nghĩa vụ pháp lý tức thời. |
| 7. Đòn Bẩy Tác Động | Tăng giá bán, giảm giá vốn hàng bán, cắt giảm chi phí sản xuất. | Rút ngắn chu kỳ CCC (giảm ngày tồn kho, siết nợ khách, đàm phán nợ nhà cung cấp). |
| 8. Câu Hỏi Cốt Lõi Của Chủ DN | “Chúng ta kiếm được bao nhiêu tiền trên lý thuyết?” | “Chúng ta còn đủ tiền mặt sống sót trong bao nhiêu tháng tới?” |
Bảng 2: Ma Trận Phân Tích & Kế Hoạch Tối Ưu Hóa Chu Kỳ Vòng Quay Tiền Mặt CCC
| Thành Tố Chu Kỳ CCC | Mục Tiêu Quản Trị | Triệu Chứng Bệnh Lý Thường Gặp | Giải Pháp Thực Chiến Cần Làm Ngay |
|---|---|---|---|
| 1. DIO (Days Inventory) Số ngày lưu kho bình quân | Càng thấp càng tốt (Giảm thiểu ngày giữ hàng) | Kho hàng chật ních, tỷ lệ hàng cận date cao, nhiều mã hàng nằm im trên 90 ngày. | Áp dụng mô hình tồn kho JIT (Just-in-time), phân loại hàng ABC, xả kho dứt khoát hàng chết dưới giá vốn. |
| 2. DSO (Days Sales) Số ngày thu tiền khách hàng | Càng ngắn càng tốt (Thu tiền nhanh nhất có thể) | Khách hàng quen thói nợ gối đầu 60-90 ngày, nhân viên kinh doanh chỉ lo bán không lo thu hồi nợ. | Áp dụng chiết khấu thanh toán sớm 2/10 Net 30, gắn KPI hoa hồng của Sales với số tiền thực thu về tài khoản. |
| 3. DPO (Days Payable) Số ngày trả tiền nhà cung cấp | Kéo dài hợp lý (Tận dụng vốn chiếm dụng uy tín) | Luôn bị nhà cung cấp ép trả tiền mặt 100% trước khi bốc hàng vì thiếu uy tín hoặc đơn vị mua quá nhỏ. | Xây dựng lịch sử tín dụng chuẩn xác, đàm phán kéo dài hạn mức nợ từ 15 lên 30 – 45 ngày khi sản lượng mua hàng tăng. |
7. Hỏi Đáp Thực Chiến Về Dòng Tiền & Lợi Nhuận (FAQ Chuẩn E-E-A-T)
1. Tại sao một doanh nghiệp có lãi đậm trên báo cáo tài chính vẫn có thể bị phá sản?
Bởi vì kế toán hoạt động trên nguyên tắc dồn tích (Accrual Accounting), ghi nhận doanh thu và lợi nhuận ngay khi xuất hóa đơn bán hàng dù tiền mặt chưa thực thu. Nếu số lợi nhuận đó bị kẹt ở các khoản phải thu khách hàng khó đòi và hàng tồn kho ứ đọng, doanh nghiệp sẽ không có tiền mặt chi trả các chi phí tức thời như lương, mặt bằng, thuế và nợ nhà cung cấp, dẫn đến mất thanh khoản và vỡ nợ.
2. Chỉ số Cash Conversion Cycle (CCC) là gì và có ý nghĩa sống còn như thế nào?
Cash Conversion Cycle (Vòng chu chuyển tiền tệ) đo lường số ngày từ khi doanh nghiệp chi tiền mặt mua nguyên vật liệu, hàng hóa đến khi thu lại được tiền mặt từ khách hàng bán lẻ. Công thức: CCC = DIO (Số ngày tồn kho) + DSO (Số ngày thu hồi nợ) – DPO (Số ngày trả nợ nhà cung cấp). CCC càng ngắn hoặc âm, doanh nghiệp càng ít bị chiếm dụng vốn và có dòng tiền lành mạnh.
3. Sự khác biệt căn bản giữa Dòng tiền hoạt động (OCF) và Dòng tiền tự do (FCF)?
OCF (Operating Cash Flow) là lượng tiền mặt ròng thực tế sinh ra từ các hoạt động kinh doanh cốt lõi của doanh nghiệp. Còn FCF (Free Cash Flow) là số tiền mặt còn lại sau khi lấy OCF trừ đi các khoản chi phí đầu tư vốn mua sắm tài sản cố định (CapEx). FCF chính là nguồn tiền mặt thặng dư để chia cổ tức, trả nợ vay ngân hàng hoặc đầu tư mở rộng mà không phụ thuộc vào nguồn vốn vay ngoài.
4. Mô hình ‘Profit First' khác biệt với kế toán truyền thống ở điểm nào?
Kế toán truyền thống dùng công thức: Doanh Thu – Chi Phí = Lợi Nhuận, dẫn đến việc chủ doanh nghiệp tiêu hết tiền mặt kiếm được vào chi phí vận hành. Profit First đảo ngược lại: Doanh Thu – Lợi Nhuận = Chi Phí được phép chi tiêu. Ngay khi có doanh thu về, bạn trích ngay một tỷ lệ phần trăm nhất định vào tài khoản lợi nhuận và quỹ dự phòng, phần còn lại mới được dùng để chi trả cho các hoạt động vận hành.
5. Doanh nghiệp vừa và nhỏ (SME) nên duy trì quỹ tiền mặt dự phòng khẩn cấp bao nhiêu là an toàn?
Mức an toàn tối thiểu là duy trì lượng tiền mặt sẵn sàng chi trả tương đương 3 đến 6 tháng tổng chi phí cố định bất biến (lương nhân sự lõi, tiền thuê mặt bằng, lãi vay ngân hàng, dịch vụ duy trì hệ thống), độc lập với bất kỳ khoản thu dự kiến nào trong tương lai.
8. Lời Kết: Chuyển Đổi Từ Tâm Lý “Khoe Doanh Thu” Sang Bản Lĩnh “Bảo Vệ Dòng Tiền”
Đã đến lúc chúng ta cần phải thẳng thắn dũng cảm nhìn nhận lại cách vận hành doanh nghiệp. Những danh hiệu “doanh nghiệp tăng trưởng thần tốc”, những con số doanh thu trăm tỷ khoe trên mạng xã hội sẽ trở thành trò cười vô nghĩa nếu công ty của bạn luôn sống trong cảnh nợ lương nhân viên và nơm nớp lo sợ phá sản vào ngày cuối tháng.
Kinh doanh không phải là trò chơi đọ xem ai lái chiếc xe bóng bẩy hơn, mà là cuộc đua xem chiếc xe của ai có đủ nhiên liệu để đi đến đích cuối cùng. Nhiên liệu đó không phải là lợi nhuận kỳ vọng trên giấy, nhiên liệu đó chính là Tiền mặt thực tế trong tài khoản ngân hàng.
Hãy bắt đầu ngay từ ngày hôm nay: Rà soát lại từng khoản công nợ đang bị chiếm dụng, dũng cảm thanh lý những mã hàng tồn kho ứ đọng, thiết lập hệ thống tài khoản Profit First và tự tay cập nhật bảng dự báo dòng tiền 13 tuần. Khi bạn làm chủ được dòng tiền, bạn làm chủ được số phận và tương lai của chính doanh nghiệp mình.